Resmi Gazete Sayısı 27800 (6. Mükerrer) / Resmi Gazete Tarihi 29/12/2010
Kapsam
193 sayılı Gelir Vergisi Kanununun 21, 23/8, 31, 47, 48, mükerrer 80, 82, 86 ve 103 üncü maddelerinde yer alan ve yeniden değerleme oranında artırılan maktu had ve tutarlar ile 01/01/2006 tarihinden önce ihraç edilen bir kısım menkul kıymetten 2010 takvim yılında elde edilen menkul sermaye iradının beyanında dikkate alınacak indirim oranı ve istisna uygulamasına ilişkin açıklamalar bu Tebliğin konusunu oluşturmaktadır.
1.Yeniden Değerleme Oranında Artırılan Had ve Tutarlar
Gelir Vergisi Kanununun mükerrer 123 üncü maddesinin (2) numaralı fıkrasında, Kanunun 21, 23/8, 31, 47, 48, mükerrer 80, 82 ve 86 ncı maddelerinde yer alan maktu had ve tutarların, her yıl bir önceki yıla ilişkin olarak Vergi Usul Kanunu hükümlerine göre belirlenen yeniden değerleme oranında artırılmak suretiyle uygulanacağı, bu şekilde hesaplanan maktu had ve tutarların yüzde 5'ini aşmayan kesirlerinin dikkate alınmayacağı, Bakanlar Kurulunun, bu surette tespit edilen had ve tutarları yarısına kadar artırmaya veya indirmeye yetkili olduğu hükmü yer almaktadır. Aynı maddenin (3) numaralı fıkrasında da 103 üncü maddede yer alan vergi tarifesinin gelir dilimi tutarları hakkında da yukarıdaki hükmün uygulanacağı öngörülmüştür.
Bu hüküm göz önüne alınarak Gelir Vergisi Kanununun 21, 23/8, 31, 47, 48, mükerrer 80, 82, 86 ve 103 üncü maddelerinde yer alıp, 2010 yılında uygulanan had ve tutarların 2010 yılı için % 7,7 (yedi virgül yedi) olarak tespit edilen yeniden değerleme oranında1 arttırılması suretiyle belirlenen ve 2011 takvim yılında uygulanacak olan had ve tutarlar aşağıdaki şekilde tespit edilmiştir.
1.1. Gayrimenkul Sermaye İratlarında Uygulanan İstisna Tutarı
Gelir Vergisi Kanununun 21 inci maddesinde yer alan mesken kira gelirleri için uygulanan istisna tutarı, 2011 takvim yılında elde edilen kira gelirleri için 2.800 TL olarak tespit edilmiştir.
1.2. Hizmet Erbabına İşyeri veya İşyerinin Müştemilatı Dışında Kalan Yerlerde Yemek Verilmek Suretiyle Sağlanan Menfaatlere İlişkin İstisna Tutarı
Gelir Vergisi Kanununun 23 üncü maddesinin 8 numaralı bendinde yer alan, işverenlerce işyeri veya işyerinin müştemilatı dışında kalan yerlerde hizmet erbabına yemek verilmek suretiyle sağlanan menfaatlere ilişkin istisna tutarı, 2011 takvim yılında uygulanmak üzere 10,70 TL olarak tespit edilmiştir.
1.3. Sakatlık İndirimi Tutarları
Gelir Vergisi Kanununun 31 inci maddesinde yer alan sakatlık indirimi tutarları, 2011 takvim yılında uygulanmak üzere; birinci derece sakatlar için 700 TL, ikinci derece sakatlar için 350 TL, üçüncü derece sakatlar için 170 TL olarak tespit edilmiştir.
1.4. Basit Usule Tabi Olmanın Genel Şartlarından Olan İşyeri Kira Bedeline İlişkin Tutar
Gelir Vergisi Kanununun 47 nci maddesinin (2) numaralı bendinde yer alan yıllık kira bedeli toplamı, 2011 takvim yılında uygulanmak üzere büyükşehir belediye sınırları içinde 4.600 TL, diğer yerlerde 3.200 TL olarak uygulanacaktır.
1.5. Basit Usule Tabi Olmanın Özel Şartlarını Belirleyen Hadler
Gelir Vergisi Kanununun 48 inci maddesinde yer alan hadler, 2011 takvim yılında uygulanmak üzere yeniden değerleme oranında artırılmıştır.
Buna göre;
- 1 numaralı bent için 64.000 TL ve 96.000 TL,
- 2 numaralı bent için 32.000 TL,
- 3 numaralı bent için 64.000 TL ,
olarak uygulanacaktır.
1.6. Değer Artışı Kazançlarına İlişkin İstisna Tutarı
Gelir Vergisi Kanununun mükerrer 80 inci maddesinde yer alan değer artışı kazançlarına ilişkin istisna tutarı, 2011 takvim yılı gelirlerine uygulanmak üzere 8.000 TL olarak tespit edilmiştir.
1.7. Arızi Kazançlara İlişkin İstisna Tutarı
Gelir Vergisi Kanununun 82 nci maddesinde yer alan arızi kazançlara ilişkin istisna tutarı, 2011 takvim yılı gelirlerine uygulanmak üzere 19.000 TL olarak tespit edilmiştir.
1.8. Tevkifata ve İstisnaya Konu Olmayan Menkul ve Gayrimenkul Sermaye İratlarına İlişkin Beyanname Verme Sınırı
Gelir Vergisi Kanununun 86 ncı maddesinde yer alan tevkifata ve istisnaya konu olmayan menkul ve gayrimenkul sermaye iratlarına ilişkin beyanname verme sınırı, 2011 takvim yılı gelirlerine uygulanmak üzere 1.170 TL olarak tespit edilmiştir.
1.9. Gelir Vergisine Tabi Gelirlerin Vergilendirilmesinde Esas Alınan Tarife
Gelir Vergisi Kanununun 103 üncü maddesinde yer alan gelir vergisine tabi gelirlerin vergilendirilmesinde esas alınan tarife, 2011 takvim yılı gelirlerinin vergilendirilmesinde esas alınmak üzere aşağıdaki şekilde yeniden belirlenmiştir.
9.400 TL'ye kadar
% 15
23.000 TL'nin 9.400 TL'si için 1.410 TL, fazlası
% 20
53.000 TL'nin 23.000 TL'si için 4.130 TL (ücret gelirlerinde 80.000 TL'nin 23.000 TL'si için 4.130 TL), fazlası
% 27
53.000 TL'den fazlasının 53.000 TL'si için 12.230 TL (ücret gelirlerinde 80.000 TL'den fazlasının 80.000 TL'si için 19.520 TL), fazlası
% 35
2. Kar Hadleri Emsallerine Göre Düşük Olarak Tespit Edilmiş Bulunan Emtia İçin Özel Hadler
Milli piyango bileti, akaryakıt, şeker ve bunlar gibi kar hadleri emsallerine göre düşük olarak tespit edilmiş bulunan emtia için özel hadler belirleme yetkisi Gelir Vergisi Kanununun 48 inci maddesi ile Maliye Bakanlığına verilmiştir. Bu yetki kullanılarak 2010 yılı için 273 Seri No.lu Gelir Vergisi Genel Tebliği2 ile belirlenen tutarlar yeniden artırılmıştır.
Buna göre, anılan maddelerin ticaretini yapanların, 2011 takvim yılında da basit usulden yararlanabilmeleri için; alış, satış veya hasılatlarının 31/12/2010 tarihi itibariyle aşağıda belirtilen hadleri aşmaması gerekmektedir.
Emtianın Cinsi
Büyükşehir Belediye Sınırları Dışında Kalan Yerlerde
Büyükşehir Belediye Sınırları İçinde Kalan Yerlerde
Yıllık Alım Ölçüsü (TL)
Yıllık Satış Ölçüsü (TL)
Yıllık Alım Ölçüsü (TL)
Yıllık Satış Ölçüsü (TL)
Değerli Kağıt
100.000
117.000
140.000
160.000
Şeker - Çay
80.000
100.000
96.000
129.000
Milli Piy. Bileti, Hemen
Kazan, Süper Toto vb.
80.000
100.000
96.000
129.000
İçki (Bira ve Şarap Hariç) - İspirto- Sigara-Tütün
80.000
100.000
96.000
129.000
Akaryakıt ( LPG hariç )
117.000
129.000
160.000
180.000
Belirtilen bu malların alım satımı ile uğraşanlar hakkında, basit usulün özel şartları bakımından yukarıdaki hadler dikkate alınmak suretiyle, 136 Seri No.lu Gelir Vergisi Genel Tebliğindeki3 hesaplamalar doğrultusunda işlem yapılacaktır.
3. Basit Usule Tabi Mükelleflerde Gün Sonunda Toplu Belge Düzenleme Uygulaması
Basit usulde vergilendirilen mükelleflerle ilgili 215 Seri No.lu Gelir Vergisi Genel Tebliği4 ile getirilen, belge vermedikleri günlük hasılatları için gün sonunda tek bir fatura düzenlemesine ilişkin uygulamanın, 31/12/2011 tarihine kadar devam etmesi Vergi Usul Kanununun mükerrer 257 nci maddesinin Bakanlığımıza verdiği yetkiye istinaden uygun görülmüştür.
4. 2010 Takvim Yılında Elde Edilen Bir Kısım Menkul Sermaye İradının Beyanında Dikkate Alınacak İndirim Oranı İle İstisna Uygulaması
Gelir Vergisi Kanununun 76 ncı maddesinin 5281 sayılı Kanunun 44 üncü maddesiyle yürürlükten kaldırılan ikinci fıkrasında, Gelir Vergisi Kanununun 75 inci maddesinin ikinci fıkrasının (5), (6), (7), (12) ve (14) numaralı bentlerinde yer alan menkul sermaye iratlarına (döviz cinsinden açılan hesaplara ödenen faiz ve kâr payları, dövize, altına veya başka bir değere endeksli menkul kıymetler ile döviz cinsinden ihraç edilen menkul kıymetlerden elde edilenler hariç) fıkrada belirtilen indirim oranının uygulanması suretiyle bulunacak kısmın, bu iratların beyanı sırasında indirim olarak dikkate alınacağı belirtilmişti.
Gelir Vergisi Kanununun indirim oranı uygulamasına yönelik 76 ncı maddesinin ikinci fıkrası 1/1/2006 tarihinden itibaren elde edilen gelirlere uygulanmak üzere 5281 sayılı Kanunla yürürlükten kaldırılmakla birlikte, anılan Kanunun geçici 67 nci maddesinin (9) numaralı fıkrası hükmü gereğince 1/1/2006 tarihinden önce ihraç edilen her nevi tahvil ve Hazine bonolarından elde edilen gelirlerin vergilendirilmesinde 31/12/2005 tarihinde yürürlükte olan hükümler esas alınacağından, indirim oranı uygulaması ile ilgili olarak aşağıdaki açıklamaların yapılmasında yarar görülmüştür.
İndirim oranı; Vergi Usul Kanununa göre o yıl için tespit edilmiş olan yeniden değerleme oranının, aynı dönemde Devlet tahvili ve Hazine bonosu ihalelerinde oluşan bileşik ortalama faiz oranına bölünmesi suretiyle tespit edilmektedir.
Vergi Usul Kanunu hükümlerine göre 2010 yılı için tespit edilmiş olan yeniden değerleme oranı % 7,7'dir. Bu dönemde Devlet tahvili ve Hazine bonosu ihalelerinde oluşan bileşik ortalama faiz oranı ise % 8,24'dür.
Buna göre, 2010 yılında elde edilen bir kısım menkul sermaye iradının beyanında uygulanacak indirim oranı (%7,7 / % 8,24=) % 93,4 olmaktadır.
4.1 İndirim Oranı Uygulanarak Beyan Edilecek Menkul Sermaye İratları
Gelir Vergisi Kanununa 5281 sayılı Kanunla eklenen geçici 67 nci maddede, menkul kıymetler ve diğer sermaye piyasası araçlarının elden çıkarılması ve elde tutulması sürecinde elde edilen gelirler ile mevduat faizleri, repo gelirleri ve katılım bankalarından elde edilen gelirlerin vergilendirilmesine yönelik düzenlemelere yer verilmiş, mevduat faizleri, repo gelirleri ve katılım bankalarından elde edilen gelirler üzerinden yapılacak tevkifata ilişkin açıklamalara 45 numaralı Gelir Vergisi Sirkülerinde ayrıntılı olarak yer verilmiştir.
Bu çerçevede, geçici 67 nci maddenin (4) numaralı fıkrası uyarınca, 75 inci maddenin ikinci fıkrasının (7), (12) ve (14) numaralı bentlerinde yazılı menkul sermaye iratlarından 1/1/2006 tarihinden itibaren ödemeyi yapanlarca % 15 oranında vergi tevkifatı yapılmakta olup, bu gelirlerin beyanı ve indirim oranı uygulanması söz konusu değildir.
Diğer taraftan, anılan maddenin (9) numaralı fıkrası gereğince, geçici 67 nci maddenin yürürlük tarihinden önce ihraç edilmiş olan her nevi tahvil ve Hazine bonoları ile Toplu Konut İdaresi ve Özelleştirme İdaresince çıkarılan menkul kıymetlerin elde tutulması veya elden çıkarılması suretiyle sağlanan gelirlerin vergilendirilmesinde bu madde hükümlerinin uygulanmayacağı, bu gelirlerin vergilendirilmesinde 31/12/2005 tarihi itibarıyla geçerli olan hükümlerin uygulanacağı belirtilmiştir.
Bu kapsamda, 2010 takvim yılında elde edilen menkul sermaye iratlarından, 1/1/2006 tarihinden önce ihraç edilmiş olan ve Gelir Vergisi Kanununun 75 inci maddesinin ikinci fıkrasının (5) numaralı bendinde sayılan her nevi tahvil ve Hazine bonosu faizleri ile Toplu Konut İdaresi ve Özelleştirme İdaresince çıkarılan menkul kıymetlerden sağlanan gelirler indirim oranı uygulanmak suretiyle beyan edilecektir.
Dövize, altına veya başka bir değere endeksli menkul kıymetler ile döviz cinsinden ihraç edilen menkul kıymetlerden elde edilen menkul sermaye iratlarının beyanında indirim oranı uygulanmayacaktır.
Ayrıca, ticari işletmelere dahil kazanç ve iratlar için indirim oranı uygulanması söz konusu değildir.
4.2 01/01/2006 Tarihinden Önce İhraç Edilen Devlet Tahvili ve Hazine Bonolarından Elde Edilen Gelirlerde İstisna Uygulaması
Gelir Vergisi Kanununun geçici 59 uncu madde hükmü ile 31/12/2007 tarihine kadar, 26/7/2001-31/12/2005 tarihleri arasında ihraç edilen Devlet tahvilleri ve Hazine bonolarının faiz gelirleri ve elden çıkarılmasından sağlanan diğer kazançlar toplamının 2001 yılında 50 milyar lirası, 2002 ve izleyen yıllarda bu tutarın veya artırılmış tutarın her yıl için belirlenen yeniden değerleme oranında artırılması ile bulunacak tutar gelir vergisinden istisna edilmiştir.
Bu hüküm uyarınca, 1/1/2006 tarihinden önce ihraç edilmiş olan Devlet tahvili ve Hazine bonolarından elde edilen gelirlere ilişkin istisna uygulaması 31/12/2007 tarihinde son bulduğundan, söz konusu menkul kıymetlerden 2010 takvim yılında elde edilen faiz gelirleri ile alım-satım kazançlarıyla ilgili olarak yukarıda bahsi geçen geçici 59 uncu maddede yer alan istisnanın uygulanması söz konusu değildir.
Tebliğ olunur.
‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑
1 12.11.2010 tarih ve 27757 sayılı Resmi Gazete'de yayımlanan 401 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile açıklanmıştır.
2 29/12/2009 tarih ve 27447 sayılı Resmi Gazete'de yayımlanmıştır.
3 2/5/1982 tarih ve 17682 sayılı Resmi Gazete'de yayımlanmıştır
4 6/12/1998 tarih ve 23545 sayılı Resmi Gazete'de yayımlanmıştır.
Hadler etiketine sahip kayıtlar gösteriliyor. Tüm kayıtları göster
Hadler etiketine sahip kayıtlar gösteriliyor. Tüm kayıtları göster
6 Ocak 2011 Perşembe

3 Ocak 2011 Pazartesi
402 SIRA NO'LU VERGİ USUL KANUNU GENEL TEBLİĞİ
Resmi Gazete Sayısı 27800 (6.Mükerrer)
Resmi Gazete Tarihi 29/12/2010
Kapsam
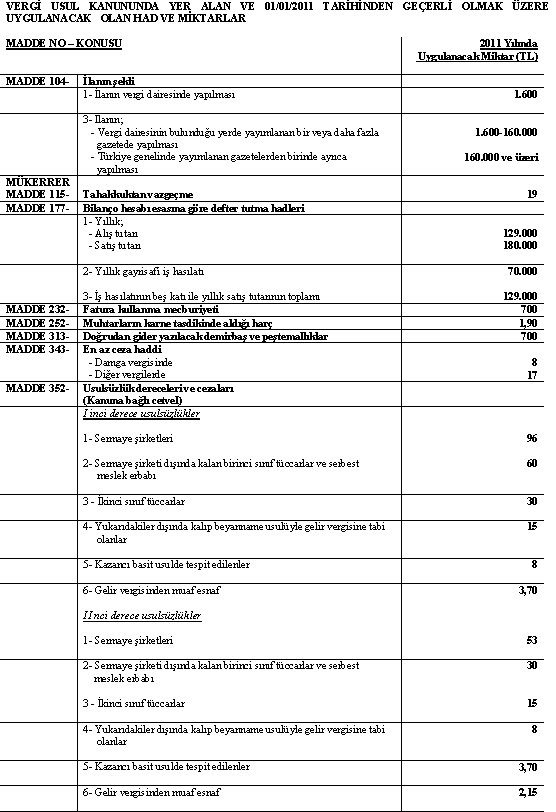
213 sayılı Vergi Usul Kanununun Mükerrer 414 üncü maddesinin üçüncü fıkrasında, "Bu Kanunda yer alan maktu hadler ile asgari ve azami miktarları belirtilmiş olan para ile ödenecek ceza miktarları, her yıl bir önceki yıla ilişkin olarak bu Kanun uyarınca belirlenen yeniden değerleme oranında artırılmak suretiyle uygulanır. Bu şekilde hesaplanan maktu had ve miktarların yüzde 5 ini aşmayan kesirler dikkate alınmaz. Bakanlar Kurulu, bu suretle tespit edilen had ve miktarları yarısına kadar artırmaya veya indirmeye, nispi hadleri ise iki katına kadar artırmaya veya yarısına kadar indirmeye veya tekrar kanuni seviyesine getirmeye yetkilidir." hükmü yer almaktadır.
Bu hüküm gözönüne alınarak, Vergi Usul Kanununun 104, Mükerrer 115, 177, 232, 252, 313, 343, 352 (Kanuna Bağlı Cetvel), 353 ve Mükerrer 355 inci maddelerinde yer alıp 2010 yılında uygulanan miktarların ve hadlerin, 2010 yılı için %7,7 (yedi virgül yedi) olarak tespit edilen yeniden değerleme oranında artırılması suretiyle belirlenen ve 01/01/2011 tarihinden itibaren uygulanacak olan miktarlar ve hadler ekli listede gösterilmiştir.
Tebliğ olunur.
Tabloları okumak için üzerine tıklayınız.

---

Resmi Gazete Tarihi 29/12/2010
Kapsam
213 sayılı Vergi Usul Kanununun Mükerrer 414 üncü maddesinin üçüncü fıkrasında, "Bu Kanunda yer alan maktu hadler ile asgari ve azami miktarları belirtilmiş olan para ile ödenecek ceza miktarları, her yıl bir önceki yıla ilişkin olarak bu Kanun uyarınca belirlenen yeniden değerleme oranında artırılmak suretiyle uygulanır. Bu şekilde hesaplanan maktu had ve miktarların yüzde 5 ini aşmayan kesirler dikkate alınmaz. Bakanlar Kurulu, bu suretle tespit edilen had ve miktarları yarısına kadar artırmaya veya indirmeye, nispi hadleri ise iki katına kadar artırmaya veya yarısına kadar indirmeye veya tekrar kanuni seviyesine getirmeye yetkilidir." hükmü yer almaktadır.
Bu hüküm gözönüne alınarak, Vergi Usul Kanununun 104, Mükerrer 115, 177, 232, 252, 313, 343, 352 (Kanuna Bağlı Cetvel), 353 ve Mükerrer 355 inci maddelerinde yer alıp 2010 yılında uygulanan miktarların ve hadlerin, 2010 yılı için %7,7 (yedi virgül yedi) olarak tespit edilen yeniden değerleme oranında artırılması suretiyle belirlenen ve 01/01/2011 tarihinden itibaren uygulanacak olan miktarlar ve hadler ekli listede gösterilmiştir.
Tebliğ olunur.
Tabloları okumak için üzerine tıklayınız.
---

5 Ocak 2010 Salı
2010 Bazı Hadler
01/01/2010 TARİHİNDEN GEÇERLİ OLMAK ÜZERE UYGULANACAK OLAN HAD VE MİKTARLAR MADDE NO – KONUSU 2010 Yılında Uygulanacak Miktar(TL)
GV.23.Yemek istisnası 10tl - GV.21-Konut kira istisnası 2.600tl
MÜKERRER MADDE 115- Tahakkuktan Vazgeçme…18.-
MADDE 177-Bilanço Hesabı Esasına Göre Defter Tutma Hadleri
- Yıllık Alış Tutarı ..... ..................120.000
- Yıllık Satış Tutarı.......................170.000
- Gayrisafi İş Hasılatı ile Yıll Satış Tut Top.68.000
- İş Hasılatının Beş Katı ile Yıllık Satış TutarTopl.120.000
MADDE 232- Fatura Kullanma Mecburiyeti....................... 680.
MADDE 313- Doğrudan Gider Yazılacak Demirbaş ve Peştemallıklar 680.
MADDE 343- En az ceza haddi
Damga Vergisinde…… 7.70-
Diğer Vergilerde…… 16.00-
MADDE- 352 Usulsüzlük Dereceleri ve Cezaları (Kanuna bağlı cetvel)
Birinci derece usulsüzl İkinci derece usulsüzl
1-Sermaye şirketleri ...............90 ...............50
2-Birinci sınıf tüccarlar ve SMK ...57 .......... .....28
3-İkinci sınıf tüccarlar .......... 28.- .............. 14.-
4- 1ve 2 nin dışında Bey Tabi.......14 ............ 7,70
5- Kazancı basit usul.tespit edil...7,7 ..............3.50
6- Gelir vergisinden muaf esnaf.....3.50 .............2.00
MADDE 353- 1- Fat., gider pus, müstahsil mak., serbest m. makbuzu verilmemesi 160.-
- Bir takvim yılı içinde her bir belge nevine ilişkin olarak kesilecek toplam ceza77.000.
2- Perakende satış fişi, ödeme kaydedici cihaz fişi, giriş ve yolcu taşıma bileti, sevk irsaliyesi, taşıma irsaliyesi,yolcu listesi, günlük müşteri listesi ile Maliye Bakanlığınca düzenleme zorunluluğu getirilen belgelerin düzenlenmemesi, kullanılmaması veya bulundurulmaması
- Her bir belge nev’ine ilişkin olarak her bir tespit için toplam ceza ............ 160.-
- Her bir belge nev’ine ilişkin olarak her bir tespit için toplam ceza….7.700
- Her bir belge nev’ine ilişkin bir takvim yılı içinde kesilecek toplam ceza..........77.000.-
4- Maliye Bakanlığınca tutulma ve günü gününe kayıt edilme mecburiyeti getirilen defterlerin; bulundurulmaması, günü gününe kayıt yapılmaması, yetkililere ibraz edilmemesi ile levha bulundurma ve asma mecburiyetine uyulmaması..................................................160.-
6- Belirlenen muhasebe standartlarına, tek düzen hesap planına ve mali tablolara ilişkin usul ve esaslar ile muhasebeye yönelik bilgisayar programlarının üretilmesine ilişkin kural ve stand uyulmaması.......................3.500.
7- Kamu kurum ve kuruluşları ile gerçek ve tüzel kişilerce yapılacak işlemlerde kullanılma zorunluluğu getirilen vergi numarasını kullanmaksızın işlem yapanlara 190.-
8- Belge basımı ile ilgili bildirim görevini tamamen veya kısmen yerine getirmeyen matbaa işletmecilerine ..................570
9- vergi kimlik numarası kullanma zorunluluğu getirilen kuruluşlardan yaptıkları işlemlere ilişkin bildirimleri, belirlenen standartlarda ve zamanda yerine getirmeyenlere....... 770.
10- 127 nci maddenin (d) bendi uyarınca Maliye Bakanlığının özel işaretli görevlisinin ikazına rağmen durmayan aracın sahibi adına........ 570
MÜKERRER MADDE 355- Bilgi vermekten çekinenler ile 256, 257 ve mükerrer 257 nci madde hükmüne uymayanlar için ceza
1- Birinci sınıf tüccarlar ile serbest meslek erbabı hakkında .....1.000.-
2- İkinci sınıf tücc., defter tutan çiftçiler ile kazancı basit us. tespit edilenler hakkında... 500.-
3- Yukarıdaki bentlerde yazılı bulunanlar dışında kalanlar hakkında ....... 250.
Bazı Damga Vergisi Oranları
1) Ücretler …. Binde 6.6
2) Yıllık Gelir Vergisi Beyannamesi ıv.2.ba…27,90
3) Kurumlar Vergisi Beyannamesi ıv.2.bb….37,25
4) Muhtasar / KDV Beyannamesi ıv.2.bc/bd..18,55
5) Diğer Beyannameler (Damga V. Hariç)ıv.2.be…18,55
6) Belediyelere/İl Özel İdç Verilen Beyy. Iv.2.d…13,75
7) SSK’ya verilen beyannameler ıv.2.e…13,75
8) Gümrüklere verilen beyannameler ıv.2.c…..37,25
9) Bilançolar ııı.2.ba…21.55
10) Gelir tablosu ııı.2.bb..10.55
11) İşletme Hesabı Özeti- Serbest Meslek Hülasası ..ııı.2.bc…10,55
12) Kira Mukavelenameleri (Mukaveler Süresine göre kira bedeli üzerinden
Şirket Kuruluşlarında Uygulanacak Damga Vergisi Oranı .ı.A.2….%1,65
1) Anonim,Eshamlı komandit ve Limited Şirket Mukavelenameleri
* 01.01.2004 tarihinden itibaren 5035 sayılı Kanunla yürürlikten kalktı
------------------ 1.1.2010 - 1. 7.2010
Asgari ücret
16 yaşından küçüklere – 621 * tl. 648
16 yaşından büyüklere – 729 * 760,5 tl
SSK alt sınır ……………* .ytl
İhbar Tazminatı – 6 aydan az 2 Hafta*6 ay-1.5 yıl 4 Haf.*1.5-3 yıl 6Hafta* 3 yıldan fazla 8 hafta
elli veya daha fazla işçi çalıştırdıkları işyerlerinde :?
özel sektör işyerlerine özürlüler için %3, eski hükümlüler için %1, terör mağdurları için de %2 olarak belirlenmiştir.
Emlak Vergisi Oranları : Binalarda Binde (Mesken) 1 –Binalarda (Diğer) 2- Arsalarda Binde 3- Arazi Binde 1
Ücretli İzin: 5 yıl a kadar (dahil) 14 gün-5 yıldan 15 yıla kadar 20 gün-15 yıl dahil yukarısı 26 gün
GV.23.Yemek istisnası 10tl - GV.21-Konut kira istisnası 2.600tl
MÜKERRER MADDE 115- Tahakkuktan Vazgeçme…18.-
MADDE 177-Bilanço Hesabı Esasına Göre Defter Tutma Hadleri
- Yıllık Alış Tutarı ..... ..................120.000
- Yıllık Satış Tutarı.......................170.000
- Gayrisafi İş Hasılatı ile Yıll Satış Tut Top.68.000
- İş Hasılatının Beş Katı ile Yıllık Satış TutarTopl.120.000
MADDE 232- Fatura Kullanma Mecburiyeti....................... 680.
MADDE 313- Doğrudan Gider Yazılacak Demirbaş ve Peştemallıklar 680.
MADDE 343- En az ceza haddi
Damga Vergisinde…… 7.70-
Diğer Vergilerde…… 16.00-
MADDE- 352 Usulsüzlük Dereceleri ve Cezaları (Kanuna bağlı cetvel)
Birinci derece usulsüzl İkinci derece usulsüzl
1-Sermaye şirketleri ...............90 ...............50
2-Birinci sınıf tüccarlar ve SMK ...57 .......... .....28
3-İkinci sınıf tüccarlar .......... 28.- .............. 14.-
4- 1ve 2 nin dışında Bey Tabi.......14 ............ 7,70
5- Kazancı basit usul.tespit edil...7,7 ..............3.50
6- Gelir vergisinden muaf esnaf.....3.50 .............2.00
MADDE 353- 1- Fat., gider pus, müstahsil mak., serbest m. makbuzu verilmemesi 160.-
- Bir takvim yılı içinde her bir belge nevine ilişkin olarak kesilecek toplam ceza77.000.
2- Perakende satış fişi, ödeme kaydedici cihaz fişi, giriş ve yolcu taşıma bileti, sevk irsaliyesi, taşıma irsaliyesi,yolcu listesi, günlük müşteri listesi ile Maliye Bakanlığınca düzenleme zorunluluğu getirilen belgelerin düzenlenmemesi, kullanılmaması veya bulundurulmaması
- Her bir belge nev’ine ilişkin olarak her bir tespit için toplam ceza ............ 160.-
- Her bir belge nev’ine ilişkin olarak her bir tespit için toplam ceza….7.700
- Her bir belge nev’ine ilişkin bir takvim yılı içinde kesilecek toplam ceza..........77.000.-
4- Maliye Bakanlığınca tutulma ve günü gününe kayıt edilme mecburiyeti getirilen defterlerin; bulundurulmaması, günü gününe kayıt yapılmaması, yetkililere ibraz edilmemesi ile levha bulundurma ve asma mecburiyetine uyulmaması..................................................160.-
6- Belirlenen muhasebe standartlarına, tek düzen hesap planına ve mali tablolara ilişkin usul ve esaslar ile muhasebeye yönelik bilgisayar programlarının üretilmesine ilişkin kural ve stand uyulmaması.......................3.500.
7- Kamu kurum ve kuruluşları ile gerçek ve tüzel kişilerce yapılacak işlemlerde kullanılma zorunluluğu getirilen vergi numarasını kullanmaksızın işlem yapanlara 190.-
8- Belge basımı ile ilgili bildirim görevini tamamen veya kısmen yerine getirmeyen matbaa işletmecilerine ..................570
9- vergi kimlik numarası kullanma zorunluluğu getirilen kuruluşlardan yaptıkları işlemlere ilişkin bildirimleri, belirlenen standartlarda ve zamanda yerine getirmeyenlere....... 770.
10- 127 nci maddenin (d) bendi uyarınca Maliye Bakanlığının özel işaretli görevlisinin ikazına rağmen durmayan aracın sahibi adına........ 570
MÜKERRER MADDE 355- Bilgi vermekten çekinenler ile 256, 257 ve mükerrer 257 nci madde hükmüne uymayanlar için ceza
1- Birinci sınıf tüccarlar ile serbest meslek erbabı hakkında .....1.000.-
2- İkinci sınıf tücc., defter tutan çiftçiler ile kazancı basit us. tespit edilenler hakkında... 500.-
3- Yukarıdaki bentlerde yazılı bulunanlar dışında kalanlar hakkında ....... 250.
Bazı Damga Vergisi Oranları
1) Ücretler …. Binde 6.6
2) Yıllık Gelir Vergisi Beyannamesi ıv.2.ba…27,90
3) Kurumlar Vergisi Beyannamesi ıv.2.bb….37,25
4) Muhtasar / KDV Beyannamesi ıv.2.bc/bd..18,55
5) Diğer Beyannameler (Damga V. Hariç)ıv.2.be…18,55
6) Belediyelere/İl Özel İdç Verilen Beyy. Iv.2.d…13,75
7) SSK’ya verilen beyannameler ıv.2.e…13,75
8) Gümrüklere verilen beyannameler ıv.2.c…..37,25
9) Bilançolar ııı.2.ba…21.55
10) Gelir tablosu ııı.2.bb..10.55
11) İşletme Hesabı Özeti- Serbest Meslek Hülasası ..ııı.2.bc…10,55
12) Kira Mukavelenameleri (Mukaveler Süresine göre kira bedeli üzerinden
Şirket Kuruluşlarında Uygulanacak Damga Vergisi Oranı .ı.A.2….%1,65
1) Anonim,Eshamlı komandit ve Limited Şirket Mukavelenameleri
* 01.01.2004 tarihinden itibaren 5035 sayılı Kanunla yürürlikten kalktı
------------------ 1.1.2010 - 1. 7.2010
Asgari ücret
16 yaşından küçüklere – 621 * tl. 648
16 yaşından büyüklere – 729 * 760,5 tl
SSK alt sınır ……………* .ytl
İhbar Tazminatı – 6 aydan az 2 Hafta*6 ay-1.5 yıl 4 Haf.*1.5-3 yıl 6Hafta* 3 yıldan fazla 8 hafta
elli veya daha fazla işçi çalıştırdıkları işyerlerinde :?
özel sektör işyerlerine özürlüler için %3, eski hükümlüler için %1, terör mağdurları için de %2 olarak belirlenmiştir.
Emlak Vergisi Oranları : Binalarda Binde (Mesken) 1 –Binalarda (Diğer) 2- Arsalarda Binde 3- Arazi Binde 1
Ücretli İzin: 5 yıl a kadar (dahil) 14 gün-5 yıldan 15 yıla kadar 20 gün-15 yıl dahil yukarısı 26 gün
31 Aralık 2009 Perşembe
damga vergisi
Özet: 31.12.2009 tarihli Resmi Gazete’de yayımlanan 2009/15725 sayılı Bakanlar Kurulu Kararı uyarınca 2010 yılında uygulanacak olan nispi damga vergisi oranları ile maktu vergi tutarları % 10 oranında artırılmıştır. 2010 yılında uygulanacak olan azami damga vergisi tutarı ise yeniden değerleme oranında (% 2,2) artırılmıştır.
2010 yılında uygulanacak olan bu oran ve tutarlar 31 Aralık 2009 tarihli Resmi Gazete’de yayımlanan 53 seri numaralı Damga Vergisi Kanunu Genel Tebliği ile duyurulmuştur.
******
I. Akitlerle ilgili kağıtlar
A. Belli parayı ihtiva eden kağıtlar:
1. Mukavelenameler, taahhütnameler ve temliknameler Binde 8,25
2. Kira mukavelenameleri (Mukavele süresine göre kira bedeli üzerinden) Binde 1,65
IV. Makbuzlar ve diğer kağıtlar
b) (5766 sayılı Kanun’un 10. maddesiyle değişen bent. Yürürlük 06.06.2008) Maaş, ücret, gündelik, huzur hakkı, aidat, ihtisas zammı, ikramiye, yemek ve mesken bedeli, harcırah, tazminat ve benzeri her ne adla olursa olsun hizmet karşılığı alınan paralar (avans olarak ödenenler dahil) için verilen makbuzlar ile bu paraların nakden ödenmeyerek kişiler adına açılmış veya açılacak cari hesaplara nakledildiği veya emir ve havalelerine tediye olunduğu takdirde nakli veya tediyeyi temin eden kağıtla) Binde 6,6
2010 yılında uygulanacak olan bu oran ve tutarlar 31 Aralık 2009 tarihli Resmi Gazete’de yayımlanan 53 seri numaralı Damga Vergisi Kanunu Genel Tebliği ile duyurulmuştur.
******
I. Akitlerle ilgili kağıtlar
A. Belli parayı ihtiva eden kağıtlar:
1. Mukavelenameler, taahhütnameler ve temliknameler Binde 8,25
2. Kira mukavelenameleri (Mukavele süresine göre kira bedeli üzerinden) Binde 1,65
IV. Makbuzlar ve diğer kağıtlar
b) (5766 sayılı Kanun’un 10. maddesiyle değişen bent. Yürürlük 06.06.2008) Maaş, ücret, gündelik, huzur hakkı, aidat, ihtisas zammı, ikramiye, yemek ve mesken bedeli, harcırah, tazminat ve benzeri her ne adla olursa olsun hizmet karşılığı alınan paralar (avans olarak ödenenler dahil) için verilen makbuzlar ile bu paraların nakden ödenmeyerek kişiler adına açılmış veya açılacak cari hesaplara nakledildiği veya emir ve havalelerine tediye olunduğu takdirde nakli veya tediyeyi temin eden kağıtla) Binde 6,6
29 Aralık 2009 Salı
273 Seri No'lu Gelir Vergisi Tebliği
273 SERİ NO'LU GELİR VERGİSİ GENEL TEBLİĞİ
Resmi Gazete No
27447
Resmi Gazete Tarihi
29/12/2009
Kapsam
193 sayılı Gelir Vergisi Kanununun 21, 23/8, 31, 47, 48, mükerrer 80, 82, 86 ve 103 üncü maddelerinde yer alan ve yeniden değerleme oranında artırılan maktu had ve tutarlar ile 01/01/2006 tarihinden önce ihraç edilen bir kısım menkul kıymetten 2009 takvim yılında elde edilen menkul sermaye iradının beyanında dikkate alınacak indirim oranı ve istisna uygulamasına ilişkin açıklamalar bu Tebliğin konusunu oluşturmaktadır.
1. Yeniden Değerleme Oranında Artırılan Had ve Tutarlar
Gelir Vergisi Kanununun mükerrer 123 üncü maddesinin (2) numaralı fıkrasında, Kanunun 21, 23/8, 31, 47, 48, mükerrer 80, 82 ve 86 ncı maddelerinde yer alan maktu had ve tutarların, her yıl bir önceki yıla ilişkin olarak Vergi Usul Kanunu hükümlerine göre belirlenen yeniden değerleme oranında artırılmak suretiyle uygulanacağı, bu şekilde hesaplanan maktu had ve tutarların yüzde 5'ini aşmayan kesirlerinin dikkate alınmayacağı, Bakanlar Kurulunun, bu surette tespit edilen had ve tutarları yarısına kadar artırmaya veya indirmeye yetkili olduğu hükmü yer almaktadır. Aynı maddenin (3) numaralı fıkrasında da 103 üncü maddede yer alan vergi tarifesinin gelir dilimi tutarları hakkında (2) numaralı fıkranın uygulanacağı belirtilmiştir.
Bu hüküm göz önüne alınarak Gelir Vergisi Kanununun 21, 23/8, 31, 47, 48, mükerrer 80, 82 ve 86 ve 103 üncü maddelerinde yer alıp, 2009 yılında uygulanan had ve tutarların 2009 yılı için % 2,2 (yüzde iki virgül iki) olarak tespit edilen yeniden değerleme oranında1 artırılması suretiyle belirlenen ve 2010 takvim yılında uygulanacak olan had ve tutarlar aşağıdaki şekilde tespit edilmiştir.
1.1. Gayrimenkul Sermaye İratlarında Uygulanan İstisna Tutarı
Gelir Vergisi Kanununun 21 inci maddesinde yer alan mesken kira gelirleri için uygulanan istisna tutarı, 2010 takvim yılında elde edilen kira gelirleri için 2.600 TL olarak tespit edilmiştir.
1.2. Hizmet Erbabına İşyeri veya İşyerinin Müştemilatı Dışında Kalan Yerlerde Yemek Verilmek Suretiyle Sağlanan Menfaatlere İlişkin İstisna Tutarı
Gelir Vergisi Kanununun 23 üncü maddesinin (8) numaralı bendinde yer alan, işverenlerce işyeri veya işyerinin müştemilatı dışında kalan yerlerde hizmet erbabına yemek verilmek suretiyle sağlanan menfaatlere ilişkin istisna tutarı, 2010 takvim yılında uygulanmak üzere 10 TL olarak tespit edilmiştir.
1.3. Sakatlık İndirimi Tutarları
Gelir Vergisi Kanununun 31 inci maddesinde yer alan sakatlık indirimi tutarları, 2010 takvim yılında uygulanmak üzere; birinci derece sakatlar için 680 TL, ikinci derece sakatlar için 330 TL, üçüncü derece sakatlar için 160 TL olarak tespit edilmiştir.
1.4. Basit Usule Tabi Olmanın Genel Şartlarından Olan İşyeri Kira Bedeline İlişkin Tutar
Gelir Vergisi Kanununun 47 nci maddesinin (2) numaralı bendinde yer alan yıllık kira bedeli toplamı, 2010 takvim yılında uygulanmak üzere büyükşehir belediye sınırları içinde 4.300 TL, diğer yerlerde 3.000 TL olarak uygulanacaktır.
1.5. Basit Usule Tabi Olmanın Özel Şartlarını Belirleyen Hadler
Gelir Vergisi Kanununun 48 inci maddesinde yer alan hadler, 2010 takvim yılında uygulanmak üzere yeniden değerleme oranında artırılmıştır.
Buna göre;
- (1) numaralı bent için 60.000 TL ve 90.000 TL,
- (2) numaralı bent için 30.000 TL,
- (3) numaralı bent için 60.000 TL,
olarak uygulanacaktır.
1.6. Değer Artışı Kazançlarına İlişkin İstisna Tutarı
Gelir Vergisi Kanununun mükerrer 80 inci maddesinde yer alan değer artışı kazançlarına ilişkin istisna tutarı, 2010 takvim yılı gelirlerine uygulanmak üzere 7.700 TL olarak tespit edilmiştir.
1.7. Arızi Kazançlara İlişkin İstisna Tutarı
Gelir Vergisi Kanununun 82 nci maddesinde yer alan arızi kazançlara ilişkin istisna tutarı, 2010 takvim yılı gelirlerine uygulanmak üzere 18.000 TL olarak tespit edilmiştir.
1.8. Tevkifata ve İstisnaya Konu Olmayan Menkul ve Gayrimenkul Sermaye İratlarına İlişkin Beyanname Verme Sınırı
Gelir Vergisi Kanununun 86 ncı maddesinde yer alan tevkifata ve istisnaya konu olmayan menkul ve gayrimenkul sermaye iratlarına ilişkin beyanname verme sınırı, 2010 takvim yılı gelirlerine uygulanmak üzere 1.090 TL olarak tespit edilmiştir.
1.9. Gelir Vergisine Tabi Gelirlerin Vergilendirilmesinde Esas Alınan Tarife
Gelir Vergisi Kanununun 103 üncü maddesinde yer alan gelir vergisine tabi gelirlerin vergilendirilmesinde esas alınan tarife, 2010 takvim yılı gelirlerinin vergilendirilmesinde esas alınmak üzere aşağıdaki şekilde yeniden belirlenmiştir.
8.800 TL'ye kadar
% 15
22.000 TL'nin 8.800 TL'si için 1.320 TL, fazlası
% 20
50.000 TL'nin 22.000 TL'si için 3.960 TL, fazlası
% 27
50.000 TL'den fazlasının 50.000 TL'si için 11.520 TL, fazlası
% 35
2. Kâr Hadleri Emsallerine Göre Düşük Olarak Tespit Edilmiş Bulunan Emtia İçin Özel Hadler
Milli piyango bileti, akaryakıt, şeker ve bunlar gibi kâr hadleri emsallerine göre düşük olarak tespit edilmiş bulunan emtia için özel hadler belirleme yetkisi Gelir Vergisi Kanununun 48 inci maddesi ile Maliye Bakanlığına verilmiştir. Bu yetki kullanılarak 2009 yılı için 270 Seri No.lu Gelir Vergisi Genel Tebliği2 ile açıklanan tutarlar yeniden belirlenmiştir.
Buna göre, anılan maddelerin ticaretini yapanların, 2010 takvim yılında da basit usulden yararlanabilmeleri için; alış, satış veya hasılatlarının 31/12/2009 tarihi itibariyle aşağıda belirtilen hadleri aşmaması gerekmektedir.
Emtianın Cinsi
Büyükşehir Belediye Sınırları Dışında Kalan Yerlerde
Büyükşehir Belediye Sınırları İçinde Kalan Yerlerde
Yıllık Alım Ölçüsü (TL)
Yıllık Satış Ölçüsü (TL)
Yıllık Alım Ölçüsü (TL)
Yıllık Satış Ölçüsü (TL)
Değerli Kağıt
97.000
109.000
130.000
150.000
Şeker -Çay
77.000
97.000
90.000
120.000
Milli Piy. Bileti, Hemen
Kazan, Süper Toto vb.
77.000
97.000
90.000
120.000
İçki (Bira ve Şarap Hariç) -
İspirto- Sigara-Tütün
77.000
97.000
90.000
120.000
Akaryakıt ( LPG hariç )
109.000
120.000
150.000
170.000
Belirtilen bu malların alım satımı ile uğraşanlar hakkında, basit usulün özel şartları bakımından yukarıdaki hadler dikkate alınmak suretiyle, 136 Seri No.lu Gelir Vergisi Genel Tebliğindeki3 hesaplamalar doğrultusunda işlem yapılacaktır.
3. Basit Usule Tabi Mükelleflerde Gün Sonunda Toplu Belge Düzenleme Uygulaması
Basit usulde vergilendirilen mükelleflerle ilgili 215 Seri No.lu Gelir Vergisi Genel Tebliği4 ile getirilen, belge vermedikleri günlük hasılatları için gün sonunda tek bir fatura düzenlenmesine ilişkin uygulamanın 31/12/2010 tarihine kadar devam etmesi, Vergi Usul Kanununun mükerrer 257 nci maddesinin Bakanlığımıza verdiği yetkiye istinaden uygun görülmüştür.
4. 2009 Takvim Yılında Elde Edilen Bir Kısım Menkul Sermaye İradının Beyanında Dikkate Alınacak İndirim Oranı İle İstisna Uygulaması
Gelir Vergisi Kanununun 76 ncı maddesinin 5281 sayılı Kanunun 44 üncü maddesiyle yürürlükten kaldırılan ikinci fıkrasında, Gelir Vergisi Kanununun 75 inci maddesinin ikinci fıkrasının (5), (6), (7), (12) ve (14) numaralı bentlerinde yer alan menkul sermaye iratlarına (döviz cinsinden açılan hesaplara ödenen faiz ve kâr payları, dövize, altına veya başka bir değere endeksli menkul kıymetler ile döviz cinsinden ihraç edilen menkul kıymetlerden elde edilenler hariç) fıkrada belirtilen indirim oranının uygulanması suretiyle bulunacak kısmın, bu iratların beyanı sırasında indirim olarak dikkate alınacağı belirtilmişti.
Gelir Vergisi Kanununun indirim oranı uygulamasına yönelik 76 ncı maddesinin ikinci fıkrası 1/1/2006 tarihinden itibaren elde edilen gelirlere uygulanmak üzere 5281 sayılı Kanunla yürürlükten kaldırılmakla birlikte, anılan Kanunun geçici 67 nci maddesinin (9) numaralı fıkrası hükmü gereğince 1/1/2006 tarihinden önce ihraç edilen her nevi tahvil ve Hazine bonolarından elde edilen gelirlerin vergilendirilmesinde 31/12/2005 tarihinde yürürlükte olan hükümler esas alınacağından, indirim oranı uygulaması ile ilgili olarak aşağıdaki açıklamaların yapılmasında yarar görülmüştür.
İndirim oranı; Vergi Usul Kanununa göre o yıl için tespit edilmiş olan yeniden değerleme oranının, aynı dönemde Devlet tahvili ve Hazine bonosu ihalelerinde oluşan bileşik ortalama faiz oranına bölünmesi suretiyle tespit edilmektedir.
Vergi Usul Kanunu hükümlerine göre 2009 yılı için tespit edilmiş olan yeniden değerleme oranı % 2,2'dir. Bu dönemde Devlet tahvili ve Hazine bonosu ihalelerinde oluşan bileşik ortalama faiz oranı ise % 13,15' dir.
Buna göre, 2009 yılında elde edilen bir kısım menkul sermaye iradının beyanında uygulanacak indirim oranı (% 2,2 / % 13,15 =) % 16,7 olmaktadır.
4.1. İndirim Oranı Uygulanarak Beyan Edilecek Menkul Sermaye İratları
Gelir Vergisi Kanununa 5281 sayılı Kanunla eklenen geçici 67 nci maddede, menkul kıymetler ve diğer sermaye piyasası araçlarının elden çıkarılması ve elde tutulması sürecinde elde edilen gelirler ile mevduat faizleri, repo gelirleri ve katılım bankalarından elde edilen gelirlerin vergilendirilmesine yönelik düzenlemelere yer verilmiş, mevduat faizleri, repo gelirleri ve katılım bankalarından elde edilen gelirler üzerinden yapılacak tevkifata ilişkin açıklamalara 45 numaralı Gelir Vergisi Sirkülerinde ayrıntılı olarak yer verilmiştir.
Bu çerçevede, geçici 67 nci maddenin (4) numaralı fıkrası uyarınca, 75 inci maddenin ikinci fıkrasının (7), (12) ve (14) numaralı bentlerinde yazılı menkul sermaye iratlarından 1/1/2006 tarihinden itibaren ödemeyi yapanlarca % 15 oranında vergi tevkifatı yapılmakta olup, bu gelirlerin beyanı ve indirim oranı uygulanması söz konusu değildir.
Diğer taraftan, anılan maddenin (9) numaralı fıkrası gereğince, geçici 67 nci maddenin yürürlük tarihinden önce ihraç edilmiş olan her nevi tahvil ve Hazine bonoları ile Toplu Konut İdaresi ve Özelleştirme İdaresince çıkarılan menkul kıymetlerin elde tutulması veya elden çıkarılması suretiyle sağlanan gelirlerin vergilendirilmesinde bu madde hükümlerinin uygulanmayacağı, bu gelirlerin vergilendirilmesinde 31/12/2005 tarihi itibarıyla geçerli olan hükümlerin uygulanacağı belirtilmiştir.
Bu kapsamda, 2009 takvim yılında elde edilen menkul sermaye iratlarından, 1/1/2006 tarihinden önce ihraç edilmiş olan ve Gelir Vergisi Kanununun 75 inci maddesinin ikinci fıkrasının (5) numaralı bendinde sayılan her nevi tahvil ve Hazine bonosu faizleri ile Toplu Konut İdaresi ve Özelleştirme İdaresince çıkarılan menkul kıymetlerden sağlanan gelirler indirim oranı uygulanmak suretiyle beyan edilecektir.
Dövize, altına veya başka bir değere endeksli menkul kıymetler ile döviz cinsinden ihraç edilen menkul kıymetlerden elde edilen menkul sermaye iratlarının beyanında indirim oranı uygulanmayacaktır.
Ayrıca, ticari işletmelere dahil kazanç ve iratlar için indirim oranı uygulanması söz konusu değildir.
4.2. 01/01/2006 Tarihinden Önce İhraç Edilen Devlet Tahvili ve Hazine Bonolarından Elde Edilen Gelirlerde İstisna Uygulaması
Gelir Vergisi Kanununun geçici 59 uncu madde hükmü ile 31/12/2007 tarihine kadar, 26/7/2001-31/12/2005 tarihleri arasında ihraç edilen Devlet tahvilleri ve Hazine bonolarının faiz gelirleri ve elden çıkarılmasından sağlanan diğer kazançlar toplamının 2001 yılında 50 milyar lirası, 2002 ve izleyen yıllarda bu tutarın veya artırılmış tutarın her yıl için belirlenen yeniden değerleme oranında artırılması ile bulunacak tutar gelir vergisinden istisna edilmiştir.
Bu hüküm uyarınca, 1/1/2006 tarihinden önce ihraç edilmiş olan Devlet tahvili ve Hazine bonolarından elde edilen gelirlere ilişkin istisna uygulaması 31/12/2007 tarihinde son bulduğundan, söz konusu menkul kıymetlerden 2009 takvim yılında elde edilen faiz gelirleri ile alım-satım kazançlarıyla ilgili olarak yukarıda bahsi geçen geçici 59 uncu maddede yer alan istisnanın uygulanması söz konusu değildir.
Tebliğ olunur.
------------------------------
1 14/11/2009 tarih ve 27406 sayılı Resmi Gazete'de yayımlanan 392 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile açıklanmıştır.
2 23/12/2008 tarih ve 27089 sayılı Resmi Gazete'de yayımlanmıştır.
3 2/5/1982 tarih ve 17682 sayılı Resmi Gazete'de yayımlanmıştır.
4 6/12/1998 tarih ve 23545 sayılı Resmi Gazete'de yayımlanmıştır.
Resmi Gazete No
27447
Resmi Gazete Tarihi
29/12/2009
Kapsam
193 sayılı Gelir Vergisi Kanununun 21, 23/8, 31, 47, 48, mükerrer 80, 82, 86 ve 103 üncü maddelerinde yer alan ve yeniden değerleme oranında artırılan maktu had ve tutarlar ile 01/01/2006 tarihinden önce ihraç edilen bir kısım menkul kıymetten 2009 takvim yılında elde edilen menkul sermaye iradının beyanında dikkate alınacak indirim oranı ve istisna uygulamasına ilişkin açıklamalar bu Tebliğin konusunu oluşturmaktadır.
1. Yeniden Değerleme Oranında Artırılan Had ve Tutarlar
Gelir Vergisi Kanununun mükerrer 123 üncü maddesinin (2) numaralı fıkrasında, Kanunun 21, 23/8, 31, 47, 48, mükerrer 80, 82 ve 86 ncı maddelerinde yer alan maktu had ve tutarların, her yıl bir önceki yıla ilişkin olarak Vergi Usul Kanunu hükümlerine göre belirlenen yeniden değerleme oranında artırılmak suretiyle uygulanacağı, bu şekilde hesaplanan maktu had ve tutarların yüzde 5'ini aşmayan kesirlerinin dikkate alınmayacağı, Bakanlar Kurulunun, bu surette tespit edilen had ve tutarları yarısına kadar artırmaya veya indirmeye yetkili olduğu hükmü yer almaktadır. Aynı maddenin (3) numaralı fıkrasında da 103 üncü maddede yer alan vergi tarifesinin gelir dilimi tutarları hakkında (2) numaralı fıkranın uygulanacağı belirtilmiştir.
Bu hüküm göz önüne alınarak Gelir Vergisi Kanununun 21, 23/8, 31, 47, 48, mükerrer 80, 82 ve 86 ve 103 üncü maddelerinde yer alıp, 2009 yılında uygulanan had ve tutarların 2009 yılı için % 2,2 (yüzde iki virgül iki) olarak tespit edilen yeniden değerleme oranında1 artırılması suretiyle belirlenen ve 2010 takvim yılında uygulanacak olan had ve tutarlar aşağıdaki şekilde tespit edilmiştir.
1.1. Gayrimenkul Sermaye İratlarında Uygulanan İstisna Tutarı
Gelir Vergisi Kanununun 21 inci maddesinde yer alan mesken kira gelirleri için uygulanan istisna tutarı, 2010 takvim yılında elde edilen kira gelirleri için 2.600 TL olarak tespit edilmiştir.
1.2. Hizmet Erbabına İşyeri veya İşyerinin Müştemilatı Dışında Kalan Yerlerde Yemek Verilmek Suretiyle Sağlanan Menfaatlere İlişkin İstisna Tutarı
Gelir Vergisi Kanununun 23 üncü maddesinin (8) numaralı bendinde yer alan, işverenlerce işyeri veya işyerinin müştemilatı dışında kalan yerlerde hizmet erbabına yemek verilmek suretiyle sağlanan menfaatlere ilişkin istisna tutarı, 2010 takvim yılında uygulanmak üzere 10 TL olarak tespit edilmiştir.
1.3. Sakatlık İndirimi Tutarları
Gelir Vergisi Kanununun 31 inci maddesinde yer alan sakatlık indirimi tutarları, 2010 takvim yılında uygulanmak üzere; birinci derece sakatlar için 680 TL, ikinci derece sakatlar için 330 TL, üçüncü derece sakatlar için 160 TL olarak tespit edilmiştir.
1.4. Basit Usule Tabi Olmanın Genel Şartlarından Olan İşyeri Kira Bedeline İlişkin Tutar
Gelir Vergisi Kanununun 47 nci maddesinin (2) numaralı bendinde yer alan yıllık kira bedeli toplamı, 2010 takvim yılında uygulanmak üzere büyükşehir belediye sınırları içinde 4.300 TL, diğer yerlerde 3.000 TL olarak uygulanacaktır.
1.5. Basit Usule Tabi Olmanın Özel Şartlarını Belirleyen Hadler
Gelir Vergisi Kanununun 48 inci maddesinde yer alan hadler, 2010 takvim yılında uygulanmak üzere yeniden değerleme oranında artırılmıştır.
Buna göre;
- (1) numaralı bent için 60.000 TL ve 90.000 TL,
- (2) numaralı bent için 30.000 TL,
- (3) numaralı bent için 60.000 TL,
olarak uygulanacaktır.
1.6. Değer Artışı Kazançlarına İlişkin İstisna Tutarı
Gelir Vergisi Kanununun mükerrer 80 inci maddesinde yer alan değer artışı kazançlarına ilişkin istisna tutarı, 2010 takvim yılı gelirlerine uygulanmak üzere 7.700 TL olarak tespit edilmiştir.
1.7. Arızi Kazançlara İlişkin İstisna Tutarı
Gelir Vergisi Kanununun 82 nci maddesinde yer alan arızi kazançlara ilişkin istisna tutarı, 2010 takvim yılı gelirlerine uygulanmak üzere 18.000 TL olarak tespit edilmiştir.
1.8. Tevkifata ve İstisnaya Konu Olmayan Menkul ve Gayrimenkul Sermaye İratlarına İlişkin Beyanname Verme Sınırı
Gelir Vergisi Kanununun 86 ncı maddesinde yer alan tevkifata ve istisnaya konu olmayan menkul ve gayrimenkul sermaye iratlarına ilişkin beyanname verme sınırı, 2010 takvim yılı gelirlerine uygulanmak üzere 1.090 TL olarak tespit edilmiştir.
1.9. Gelir Vergisine Tabi Gelirlerin Vergilendirilmesinde Esas Alınan Tarife
Gelir Vergisi Kanununun 103 üncü maddesinde yer alan gelir vergisine tabi gelirlerin vergilendirilmesinde esas alınan tarife, 2010 takvim yılı gelirlerinin vergilendirilmesinde esas alınmak üzere aşağıdaki şekilde yeniden belirlenmiştir.
8.800 TL'ye kadar
% 15
22.000 TL'nin 8.800 TL'si için 1.320 TL, fazlası
% 20
50.000 TL'nin 22.000 TL'si için 3.960 TL, fazlası
% 27
50.000 TL'den fazlasının 50.000 TL'si için 11.520 TL, fazlası
% 35
2. Kâr Hadleri Emsallerine Göre Düşük Olarak Tespit Edilmiş Bulunan Emtia İçin Özel Hadler
Milli piyango bileti, akaryakıt, şeker ve bunlar gibi kâr hadleri emsallerine göre düşük olarak tespit edilmiş bulunan emtia için özel hadler belirleme yetkisi Gelir Vergisi Kanununun 48 inci maddesi ile Maliye Bakanlığına verilmiştir. Bu yetki kullanılarak 2009 yılı için 270 Seri No.lu Gelir Vergisi Genel Tebliği2 ile açıklanan tutarlar yeniden belirlenmiştir.
Buna göre, anılan maddelerin ticaretini yapanların, 2010 takvim yılında da basit usulden yararlanabilmeleri için; alış, satış veya hasılatlarının 31/12/2009 tarihi itibariyle aşağıda belirtilen hadleri aşmaması gerekmektedir.
Emtianın Cinsi
Büyükşehir Belediye Sınırları Dışında Kalan Yerlerde
Büyükşehir Belediye Sınırları İçinde Kalan Yerlerde
Yıllık Alım Ölçüsü (TL)
Yıllık Satış Ölçüsü (TL)
Yıllık Alım Ölçüsü (TL)
Yıllık Satış Ölçüsü (TL)
Değerli Kağıt
97.000
109.000
130.000
150.000
Şeker -Çay
77.000
97.000
90.000
120.000
Milli Piy. Bileti, Hemen
Kazan, Süper Toto vb.
77.000
97.000
90.000
120.000
İçki (Bira ve Şarap Hariç) -
İspirto- Sigara-Tütün
77.000
97.000
90.000
120.000
Akaryakıt ( LPG hariç )
109.000
120.000
150.000
170.000
Belirtilen bu malların alım satımı ile uğraşanlar hakkında, basit usulün özel şartları bakımından yukarıdaki hadler dikkate alınmak suretiyle, 136 Seri No.lu Gelir Vergisi Genel Tebliğindeki3 hesaplamalar doğrultusunda işlem yapılacaktır.
3. Basit Usule Tabi Mükelleflerde Gün Sonunda Toplu Belge Düzenleme Uygulaması
Basit usulde vergilendirilen mükelleflerle ilgili 215 Seri No.lu Gelir Vergisi Genel Tebliği4 ile getirilen, belge vermedikleri günlük hasılatları için gün sonunda tek bir fatura düzenlenmesine ilişkin uygulamanın 31/12/2010 tarihine kadar devam etmesi, Vergi Usul Kanununun mükerrer 257 nci maddesinin Bakanlığımıza verdiği yetkiye istinaden uygun görülmüştür.
4. 2009 Takvim Yılında Elde Edilen Bir Kısım Menkul Sermaye İradının Beyanında Dikkate Alınacak İndirim Oranı İle İstisna Uygulaması
Gelir Vergisi Kanununun 76 ncı maddesinin 5281 sayılı Kanunun 44 üncü maddesiyle yürürlükten kaldırılan ikinci fıkrasında, Gelir Vergisi Kanununun 75 inci maddesinin ikinci fıkrasının (5), (6), (7), (12) ve (14) numaralı bentlerinde yer alan menkul sermaye iratlarına (döviz cinsinden açılan hesaplara ödenen faiz ve kâr payları, dövize, altına veya başka bir değere endeksli menkul kıymetler ile döviz cinsinden ihraç edilen menkul kıymetlerden elde edilenler hariç) fıkrada belirtilen indirim oranının uygulanması suretiyle bulunacak kısmın, bu iratların beyanı sırasında indirim olarak dikkate alınacağı belirtilmişti.
Gelir Vergisi Kanununun indirim oranı uygulamasına yönelik 76 ncı maddesinin ikinci fıkrası 1/1/2006 tarihinden itibaren elde edilen gelirlere uygulanmak üzere 5281 sayılı Kanunla yürürlükten kaldırılmakla birlikte, anılan Kanunun geçici 67 nci maddesinin (9) numaralı fıkrası hükmü gereğince 1/1/2006 tarihinden önce ihraç edilen her nevi tahvil ve Hazine bonolarından elde edilen gelirlerin vergilendirilmesinde 31/12/2005 tarihinde yürürlükte olan hükümler esas alınacağından, indirim oranı uygulaması ile ilgili olarak aşağıdaki açıklamaların yapılmasında yarar görülmüştür.
İndirim oranı; Vergi Usul Kanununa göre o yıl için tespit edilmiş olan yeniden değerleme oranının, aynı dönemde Devlet tahvili ve Hazine bonosu ihalelerinde oluşan bileşik ortalama faiz oranına bölünmesi suretiyle tespit edilmektedir.
Vergi Usul Kanunu hükümlerine göre 2009 yılı için tespit edilmiş olan yeniden değerleme oranı % 2,2'dir. Bu dönemde Devlet tahvili ve Hazine bonosu ihalelerinde oluşan bileşik ortalama faiz oranı ise % 13,15' dir.
Buna göre, 2009 yılında elde edilen bir kısım menkul sermaye iradının beyanında uygulanacak indirim oranı (% 2,2 / % 13,15 =) % 16,7 olmaktadır.
4.1. İndirim Oranı Uygulanarak Beyan Edilecek Menkul Sermaye İratları
Gelir Vergisi Kanununa 5281 sayılı Kanunla eklenen geçici 67 nci maddede, menkul kıymetler ve diğer sermaye piyasası araçlarının elden çıkarılması ve elde tutulması sürecinde elde edilen gelirler ile mevduat faizleri, repo gelirleri ve katılım bankalarından elde edilen gelirlerin vergilendirilmesine yönelik düzenlemelere yer verilmiş, mevduat faizleri, repo gelirleri ve katılım bankalarından elde edilen gelirler üzerinden yapılacak tevkifata ilişkin açıklamalara 45 numaralı Gelir Vergisi Sirkülerinde ayrıntılı olarak yer verilmiştir.
Bu çerçevede, geçici 67 nci maddenin (4) numaralı fıkrası uyarınca, 75 inci maddenin ikinci fıkrasının (7), (12) ve (14) numaralı bentlerinde yazılı menkul sermaye iratlarından 1/1/2006 tarihinden itibaren ödemeyi yapanlarca % 15 oranında vergi tevkifatı yapılmakta olup, bu gelirlerin beyanı ve indirim oranı uygulanması söz konusu değildir.
Diğer taraftan, anılan maddenin (9) numaralı fıkrası gereğince, geçici 67 nci maddenin yürürlük tarihinden önce ihraç edilmiş olan her nevi tahvil ve Hazine bonoları ile Toplu Konut İdaresi ve Özelleştirme İdaresince çıkarılan menkul kıymetlerin elde tutulması veya elden çıkarılması suretiyle sağlanan gelirlerin vergilendirilmesinde bu madde hükümlerinin uygulanmayacağı, bu gelirlerin vergilendirilmesinde 31/12/2005 tarihi itibarıyla geçerli olan hükümlerin uygulanacağı belirtilmiştir.
Bu kapsamda, 2009 takvim yılında elde edilen menkul sermaye iratlarından, 1/1/2006 tarihinden önce ihraç edilmiş olan ve Gelir Vergisi Kanununun 75 inci maddesinin ikinci fıkrasının (5) numaralı bendinde sayılan her nevi tahvil ve Hazine bonosu faizleri ile Toplu Konut İdaresi ve Özelleştirme İdaresince çıkarılan menkul kıymetlerden sağlanan gelirler indirim oranı uygulanmak suretiyle beyan edilecektir.
Dövize, altına veya başka bir değere endeksli menkul kıymetler ile döviz cinsinden ihraç edilen menkul kıymetlerden elde edilen menkul sermaye iratlarının beyanında indirim oranı uygulanmayacaktır.
Ayrıca, ticari işletmelere dahil kazanç ve iratlar için indirim oranı uygulanması söz konusu değildir.
4.2. 01/01/2006 Tarihinden Önce İhraç Edilen Devlet Tahvili ve Hazine Bonolarından Elde Edilen Gelirlerde İstisna Uygulaması
Gelir Vergisi Kanununun geçici 59 uncu madde hükmü ile 31/12/2007 tarihine kadar, 26/7/2001-31/12/2005 tarihleri arasında ihraç edilen Devlet tahvilleri ve Hazine bonolarının faiz gelirleri ve elden çıkarılmasından sağlanan diğer kazançlar toplamının 2001 yılında 50 milyar lirası, 2002 ve izleyen yıllarda bu tutarın veya artırılmış tutarın her yıl için belirlenen yeniden değerleme oranında artırılması ile bulunacak tutar gelir vergisinden istisna edilmiştir.
Bu hüküm uyarınca, 1/1/2006 tarihinden önce ihraç edilmiş olan Devlet tahvili ve Hazine bonolarından elde edilen gelirlere ilişkin istisna uygulaması 31/12/2007 tarihinde son bulduğundan, söz konusu menkul kıymetlerden 2009 takvim yılında elde edilen faiz gelirleri ile alım-satım kazançlarıyla ilgili olarak yukarıda bahsi geçen geçici 59 uncu maddede yer alan istisnanın uygulanması söz konusu değildir.
Tebliğ olunur.
------------------------------
1 14/11/2009 tarih ve 27406 sayılı Resmi Gazete'de yayımlanan 392 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile açıklanmıştır.
2 23/12/2008 tarih ve 27089 sayılı Resmi Gazete'de yayımlanmıştır.
3 2/5/1982 tarih ve 17682 sayılı Resmi Gazete'de yayımlanmıştır.
4 6/12/1998 tarih ve 23545 sayılı Resmi Gazete'de yayımlanmıştır.
Kaydol:
Kayıtlar (Atom)